
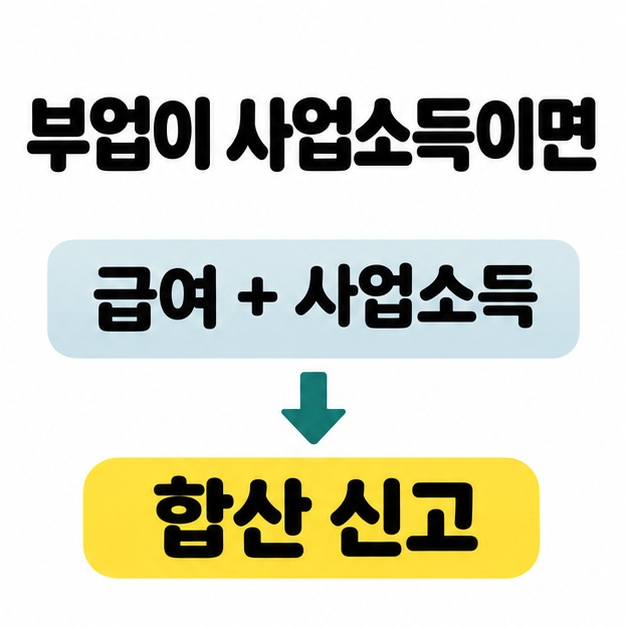
급여만 받고 연말정산을 마쳤다면 보통 종합소득세를 따로 신고하지 않아도 된다. 개인사업을 했거나, 직장에 다니면서 3.3%를 뗀 프리랜서 용역비를 사업소득으로 받았다면 이듬해 5월에 신고하는 것이 원칙이다.
종합소득세 신고대상인지 확인하려면 지난해 받은 돈이 근로소득인지, 사업소득인지, 기타소득인지부터 살펴보자. 두 회사에서 받은 급여, 일시적으로 받은 강연료, 이자와 배당, 연금은 소득의 성격에 따라 신고 기준이 달라진다.
종합소득세 신고대상, 어떤 소득을 확인할까?
한 해 동안 받은 이자, 배당, 사업, 근로, 연금, 기타소득 중 종합과세 대상인 소득을 합산해 신고한다. 받은 돈의 이름이 비슷해도 소득이 지급된 방식과 연말정산 여부에 따라 처리 방법이 달라진다. 아래 표는 흔히 마주치는 사례다.
| 소득 상황 | 신고 판단 |
| 급여만 받고 연말정산을 마침 | 보통 별도 신고가 필요하지 않음 |
| 두 회사에서 받은 급여를 합산해 연말정산하지 않음 | 두 곳의 근로소득을 합쳐 신고 |
| 개인사업 수입 또는 프리랜서 사업소득이 있음 | 원칙적으로 신고하며, 급여도 있으면 함께 합산 |
| 일시적으로 강연료나 원고료를 받음 | 기타소득금액과 분리과세 요건을 확인 |
| 이자와 배당 또는 연금을 받음 | 연간 합계와 원천징수, 분리과세 여부를 확인 |
예를 들어 회사 급여에 더해 프리랜서 용역비를 사업소득으로 받았다면 급여를 연말정산했어도 두 소득을 함께 신고한다. 용역비에서 뗀 3.3%는 소득세 3%와 지방소득세 0.3%다. 미리 낸 세액은 각각 신고할 때 반영된다. 퇴직소득이나 원천징수로 과세가 끝나는 일용근로소득만 있다면 일반적으로 종합소득세 확정신고를 하지 않는다. 과세 대상 주택임대소득은 연간 총수입금액이 2,000만 원 이하라면 종합과세와 분리과세 중 선택해 신고할 수 있다.
기타소득 300만 원은 받은 돈을 뜻할까?
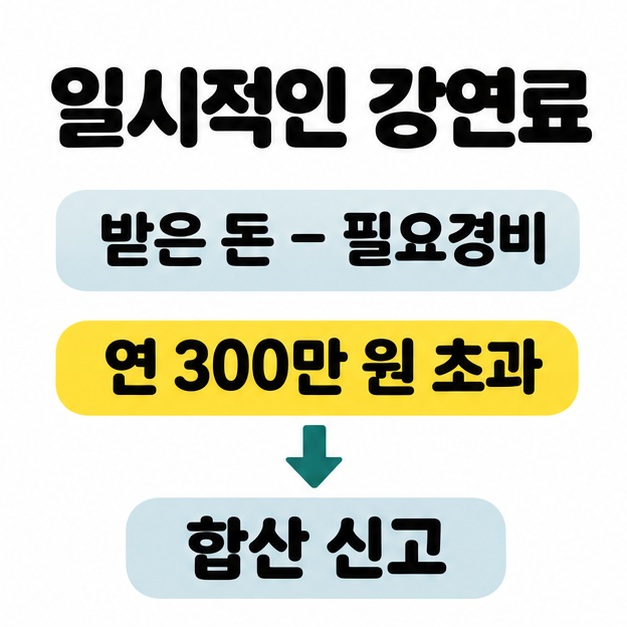
300만 원 기준에 쓰는 기타소득금액은 강연료나 원고료 등에서 인정되는 필요경비를 뺀 뒤의 연간 합계다. 예를 들어 일회성 강연료 800만 원에 필요경비율 60%가 적용되면 기타소득금액은 320만 원이어서 합산 신고 대상이다. 원천징수된 강연료나 원고료의 기타소득금액 합계가 연 300만 원 이하라면 요건에 따라 분리과세를 선택할 수 있다.
이자와 배당은 비과세나 별도로 분리과세하는 항목을 빼고 연간 합계가 2,000만 원을 넘으면 일반적으로 종합과세 대상이다. 국내에서 원천징수되지 않은 해외 금융소득은 합계가 그보다 적어도 신고 대상이 될 수 있다. 연금저축이나 IRP에서 세액공제를 받은 납입액과 운용수익을 일반 연금으로 받았다면, 해당 과세 대상 사적연금 합계가 연 1,500만 원을 넘을 때 종합과세와 15% 분리과세 중 선택해 신고할 수 있다.
신고는 언제 하고 어디에서 확인할까?
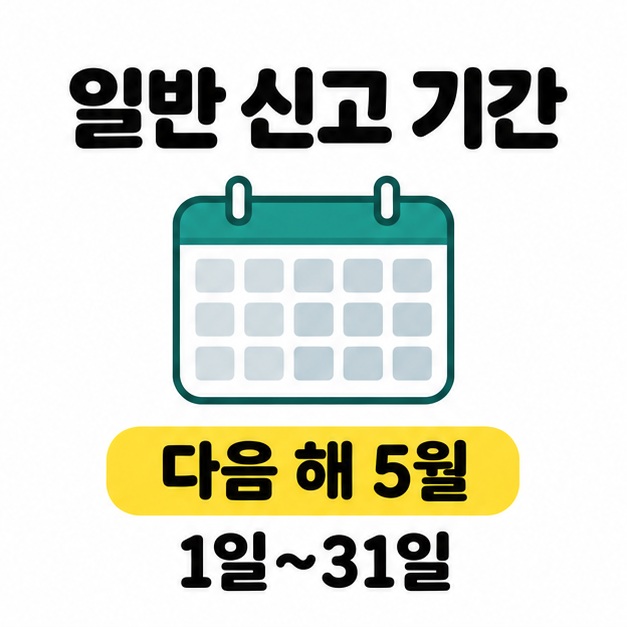
일반 신고 기간은 소득을 받은 해의 다음 해 5월 1일부터 5월 31일까지다. 현행 기준으로 2026년 귀속 소득은 2027년 5월에 신고한다. 성실신고확인서 제출자는 6월 30일까지이며, 마감일이 토요일이나 공휴일이면 다음 영업일까지다.
홈택스의 종합소득세 신고도움서비스와 지급명세서에서 소득 자료를 확인한다. 종합소득세 신고대상인데 안내문을 받지 못했더라도 실제 소득을 기준으로 신고한다. 2025년 귀속 일반 신고는 2026년 6월 1일에 마감됐으므로, 아직 신고하지 않았다면 기한 후 신고가 가능한지 확인하자. 국세 신고 뒤에는 개인지방소득세 신고까지 챙긴다. 국세청 홈택스 바로가기
마치면서
종합소득세 신고대상인지 보려면 연말정산을 마친 급여 외에 사업소득이나 신고해야 할 다른 소득이 있는지 확인하자. 3.3%를 뗀 사업소득은 원칙적으로 신고하고, 일시적인 강연료와 원고료는 필요경비를 뺀 뒤 연간 기타소득금액이 300만 원을 넘는지 확인한다. 일반 신고는 다음 해 5월에 한다. 홈택스의 지급명세서를 실제 받은 소득과 대조하고, 기한을 놓쳤다면 기한 후 신고를 확인한다.
[안내드립니다] 2026년 11월 기준 국내 거주자의 일반적인 신고 기준입니다. 소득 구분과 분리과세 요건은 귀속연도와 개별 사실에 따라 달라질 수 있으니 국세청 안내를 확인하시기 바랍니다.



최근댓글