
로보스타 주가 전망을 볼 때는 로봇 테마만 보기보다 실제 실적과 수주 회복을 함께 봐야 한다. 로보스타는 산업용 로봇과 반도체·디스플레이 이송 로봇, 스마트팩토리 장비를 만드는 회사다. 2025년에는 매출 감소와 영업적자를 기록했지만 2026년 상반기에는 매출이 전년 동기보다 크게 늘고 영업이익이 흑자로 돌아섰다. 다만 주가 변동폭이 큰 편이라 실적 개선이 실제 주가에 얼마나 이어지는지는 별도로 확인해야 한다.
로보스타 주가 전망에서 먼저 볼 실적은?
가장 먼저 볼 부분은 2026년 실적 회복이 이어지는지다. 회사 공식 IR 기준 2025년 연결 매출은 757억원, 영업손실은 57억원 수준이었다. 이후 2026년 상반기에는 전년 동기 대비 매출이 52.4% 증가했고 영업이익과 당기순이익이 흑자 전환했다.
| 확인 항목 | 내용 |
|---|---|
| 2025년 매출 | 약 757억원으로 전년보다 감소 |
| 2025년 영업이익 | 약 57억원 영업손실 |
| 2026년 상반기 | 매출 전년 동기 대비 52.4% 증가 |
| 2026년 상반기 수익성 | 영업이익과 당기순이익 흑자 전환 |
즉 단기 전망에서 중요한 것은 흑자 전환 자체보다 하반기에도 매출 성장과 이익 개선이 유지되는지다. 2026년 2분기 매출은 약 263억원, 영업이익은 약 4억원으로 집계돼 회복 흐름은 확인된다. 이후 분기에서 매출 증가가 꺾이거나 비용이 다시 늘면 주가 기대도 빠르게 낮아질 수 있다.
LG전자와 로봇 사업은 왜 중요할까?
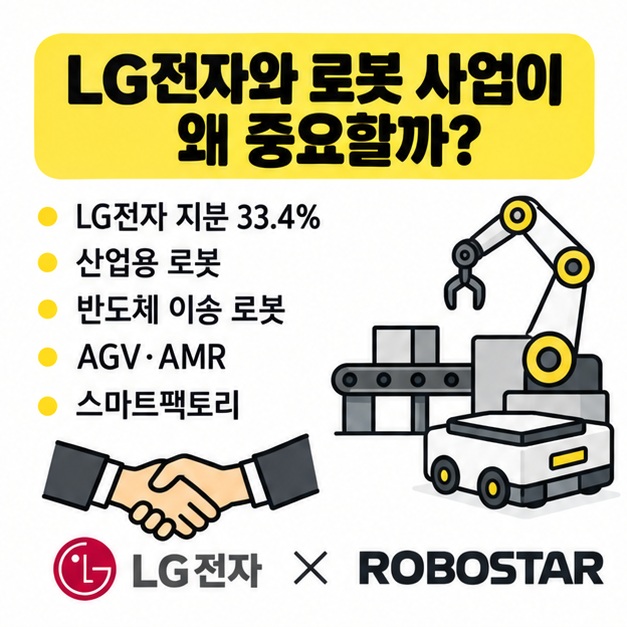
로보스타는 LG전자가 33.4%를 보유한 최대주주라는 점 때문에 로봇 관련 기대가 크게 반영되는 종목이다. 실제 사업도 단축 로봇, 직각좌표 로봇, 수직다관절 로봇, SCARA 로봇, 반도체·디스플레이 이송 로봇, AGV와 AMR 등 제조 자동화 중심으로 구성돼 있다.
- 제조업 자동화 투자가 늘면 산업용 로봇 수요가 좋아질 수 있다.
- 반도체와 디스플레이 설비 투자는 이송 로봇 수요에 영향을 준다.
- AGV와 AMR 확대는 스마트팩토리 사업 성장 요인이 될 수 있다.
- LG전자와의 사업 연계 기대는 주가 재료가 될 수 있지만 실제 매출 기여를 따로 확인해야 한다.
특히 2026년 상반기 실적 개선에는 제조기업 신규 투자와 2차전지 관련 제조용 로봇 수요, 스마트팩토리 자동화 수요 증가가 영향을 준 것으로 평가된다. 다만 대주주가 LG전자라는 사실만으로 향후 수주나 실적이 자동으로 늘어난다고 볼 수는 없다.
앞으로 어떤 변수를 확인해야 할까?
로보스타 주가 전망은 실적과 함께 높은 변동성을 같이 봐야 한다. 2026년 9월 29일 확인 가능한 종가는 7만6000원 수준이고, 최근 52주 범위는 4만2050원에서 17만1600원까지 벌어졌다. 같은 기간 안에서도 주가가 크게 움직였다는 뜻이다.
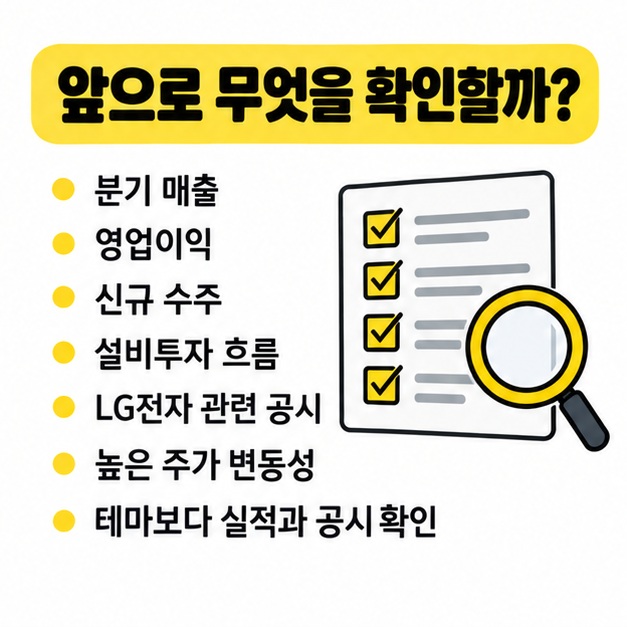
- 분기 매출과 영업이익이 계속 개선되는지 확인한다.
- 산업용 로봇과 스마트팩토리 수주가 실제 매출로 이어지는지 본다.
- 반도체·디스플레이·2차전지 설비투자 흐름을 함께 확인한다.
- LG전자 관련 기대가 공시나 계약으로 구체화되는지 구분한다.
- 급등 뒤에는 밸류에이션과 거래량 부담도 함께 본다.
회사 공시는 로보스타 IR 공시에서 확인할 수 있다. 증권사 컨센서스가 충분하지 않은 종목은 목표주가 하나에 의존하기보다 분기 실적과 신규 수주를 직접 확인하는 편이 안전하다.
마치면서
로보스타 주가 전망의 핵심은 2026년 상반기 흑자 전환이 일회성이 아니라 실적 추세로 이어지는지다. 산업용 로봇과 스마트팩토리 성장, LG전자와의 관계는 긍정적인 재료지만 높은 주가 변동성은 부담이다. 따라서 테마보다 매출, 영업이익, 수주와 공시를 함께 확인하는 접근이 필요하다.
[안내드립니다] 이 글은 공개된 기업자료와 시장정보를 바탕으로 정리한 일반 정보이며 특정 종목의 매수·매도를 권유하지 않습니다. 주가와 기업 실적은 변동될 수 있으므로 투자 판단 전 최신 공시와 본인의 투자 기준을 확인하시기 바랍니다.



최근댓글