
증여세 면제 한도액을 알아볼 때는 재산을 받는 사람과 주는 사람의 관계부터 확인한다. 세법에서는 증여세를 계산할 때 과세가액에서 일정 금액을 빼 주는 것을 증여재산공제라고 한다. 배우자에게 받으면 6억 원, 성인 자녀가 부모에게 받으면 5천만 원이 기본 공제 한도다. 지금 받는 금액과 함께 증여일 전 10년 이내에 이미 사용한 공제를 확인해야 이번에 얼마를 공제할 수 있는지 알 수 있다.
증여세 면제 한도액, 가족 관계에 따라 얼마일까?
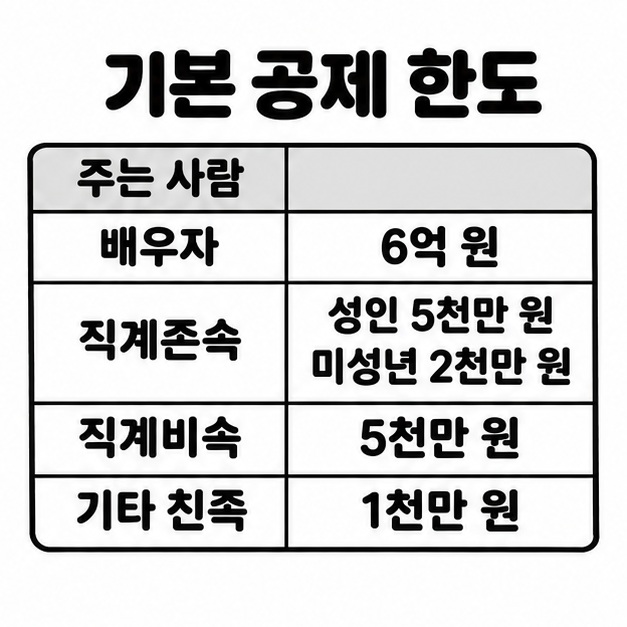
국내 세법상 거주자가 재산을 받을 때 배우자는 6억 원, 직계존속과 직계비속은 각각 5천만 원이 기본 공제 한도다. 미성년자가 직계존속에게 받을 때는 2천만 원을 적용한다. 아래 표는 재산을 받는 사람을 기준으로 본 관계별 한도다.
| 재산을 주는 사람 | 기본 공제 한도 |
| 배우자 | 6억 원 |
| 직계존속(부모, 조부모 등) | 성인 5천만 원, 미성년자 2천만 원 |
| 직계비속(자녀, 손자녀 등) | 5천만 원 |
| 기타 친족(4촌 이내 혈족 또는 3촌 이내 인척) | 1천만 원 |
| 기타(친구 등) | 기본 공제 없음 |
직계존속과 직계비속은 재산을 받는 사람을 기준으로 구분한다. 부모가 자녀에게 주면 자녀에게 부모는 직계존속이고, 자녀가 부모에게 주면 부모에게 자녀는 직계비속이다. 미성년자 한도는 받는 사람이 증여 당시 만 19세 미만이면서 직계존속에게 받는 경우에 적용한다.
부모나 조부모에게 나눠 받으면 10년 공제는 어떻게 계산할까?
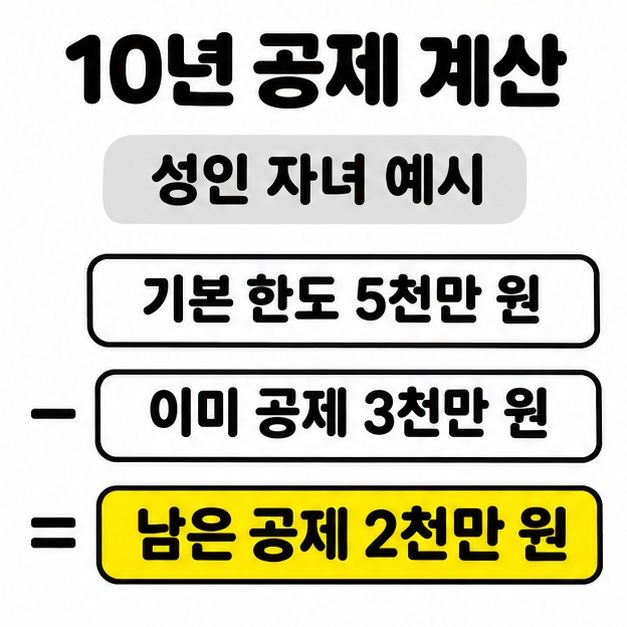
직계존속에게 받는 증여재산공제는 부모와 조부모 등을 같은 관계 구분으로 보고, 이번 증여일 전 10년 이내에 이미 공제받은 금액을 기본 한도에서 뺀다. 예를 들어 성인 자녀가 3년 전에 아버지에게 3천만 원을 받아 그만큼 공제받았다면, 이번에 어머니에게 받을 때 기본 공제는 2천만 원이 남아 있다. 두 사람에게 받은 내역을 함께 확인해야 남은 증여세 면제 한도액을 계산할 수 있다.
세금을 계산할 때 과거 증여재산을 과세가액에 더하는 규정도 있다. 원칙적으로 같은 증여자에게서 지난 10년 이내에 받은 재산의 과세가액 합계가 1천만 원 이상이면 그 금액을 더한다. 이때 증여자가 직계존속이면 그 배우자도 같은 증여자에 포함한다. 증여 날짜와 주고받은 사람, 금액, 이미 공제받은 액수를 함께 정리하면 공제 잔액과 합산할 재산을 각각 파악하기 쉽다.
혼인이나 출산 때는 얼마를 더 공제받을까?
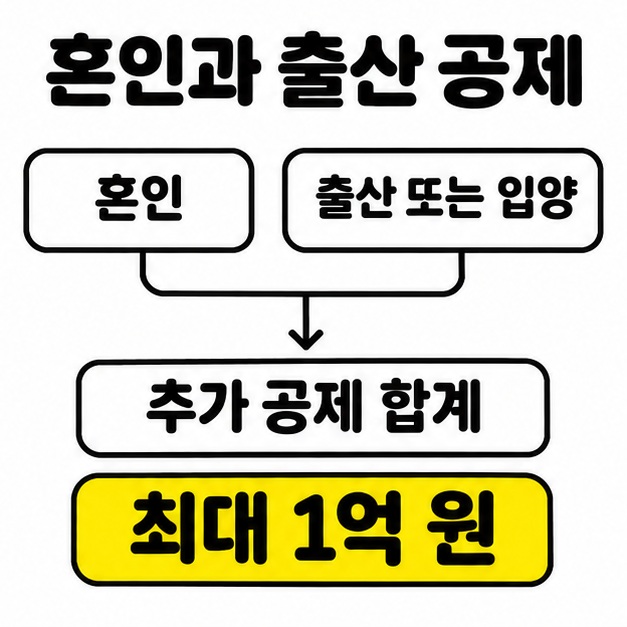
거주자가 부모나 조부모 같은 직계존속으로부터 정해진 기간에 증여받으면 기본 공제와 별도로 최대 1억 원을 공제받을 수 있다. 증여일이 아래 기간에 들어오는지 확인한다.
- 혼인. 혼인관계증명서에 적힌 혼인신고일 전후 2년 이내다.
- 출산이나 입양. 자녀의 출생일 또는 입양신고일부터 2년 이내다.
혼인과 출산 공제를 함께 적용할 때도 수증자 한 사람의 추가 공제 합계는 1억 원까지다. 혼인 때 7천만 원을 추가 공제받았다면 출산 때 남은 추가 공제는 3천만 원이다. 성인이 기본 공제 5천만 원과 추가 공제 1억 원을 모두 쓸 수 있다면 두 공제를 합해 최대 1억 5천만 원을 빼고 계산한다.
혼인신고 전에 공제를 적용받았다가 증여일부터 2년 안에 혼인신고를 하지 못했다면 수정신고 등 후속 절차를 확인한다. 일반적인 증여세 신고기한은 증여받은 달의 말일부터 3개월 이내다. 신고를 준비할 때는 이전 증여 내역과 이번에 적용할 공제, 혼인신고일이나 출생일 등 요건을 확인할 자료를 함께 살펴본다. 기본 공제 기준은 국가법령정보센터의 상속세 및 증여세법 제53조에서 확인할 수 있다.
마치면서
증여세 면제 한도액을 계산할 때는 재산을 받는 사람 기준으로 관계를 정하고, 증여일 전 10년 이내에 이미 사용한 공제를 확인한다. 배우자는 6억 원, 부모가 성인 자녀에게 주면 5천만 원, 미성년 자녀에게 주면 2천만 원이 기본 한도다. 혼인신고일 전후 2년이나 자녀의 출생일 또는 입양신고일부터 2년 이내에 직계존속에게 받았다면, 두 사유를 합해 최대 1억 원인 추가 공제가 얼마나 남았는지도 살핀다.
[안내드립니다] 이 글은 2026년 11월 기준의 일반적인 세법 안내입니다. 실제 공제액과 신고 여부는 거주자 여부, 증여 시기와 재산의 종류, 과거 증여 내역에 따라 달라질 수 있습니다.



최근댓글