
2026년 11월 기준 한국의 상속세율은 과세표준에 따라 10%부터 50%까지 다섯 단계다. 과세표준 1억 원 이하에는 10%가 적용되고, 30억 원을 넘는 부분에는 최고 50%가 적용된다. 과세표준은 상속세를 매기는 기준 금액으로, 재산을 평가한 뒤 채무나 상속공제 등을 반영해 정한다. 예를 들어 과세표준이 6억 원이면 세율 30%를 곱한 뒤 누진공제 6천만 원을 빼서 산출세액 1억 2천만 원을 계산한다.
과세표준별 상속세율은 얼마일까?
과세표준이 1억 원 이하이면 10%, 1억 원을 초과해 5억 원 이하이면 20% 구간이다. 이후 10억 원과 30억 원을 경계로 한 단계씩 올라간다. 아래 표에서 과세표준이 속하는 줄을 찾으면 계산에 쓸 세율과 누진공제액을 한 번에 확인할 수 있다.
| 상속세 과세표준 | 세율 | 누진공제액 |
| 1억 원 이하 | 10% | 없음 |
| 1억 원 초과 ~ 5억 원 이하 | 20% | 1천만 원 |
| 5억 원 초과 ~ 10억 원 이하 | 30% | 6천만 원 |
| 10억 원 초과 ~ 30억 원 이하 | 40% | 1억 6천만 원 |
| 30억 원 초과 | 50% | 4억 6천만 원 |
누진세는 구간을 넘는 금액부터 높은 세율을 적용하는 방식이다. 예를 들어 과세표준이 정확히 5억 원이면 20% 구간이며, 5억 원을 넘으면 초과분에 30%를 적용한다. 과세표준이 5억 원일 때 산출세액은 9천만 원이다. 과세표준이 5억 1천만 원으로 늘면 초과분 1천만 원에 대한 세금 3백만 원이 더해져 9천3백만 원이 된다. 과세표준 전체에 표의 세율을 한 번에 곱할 때는 같은 줄의 누진공제액을 빼면 구간별로 계산해 더한 것과 같은 결과가 나온다.
과세표준이 6억 원이면 세액은 얼마일까?
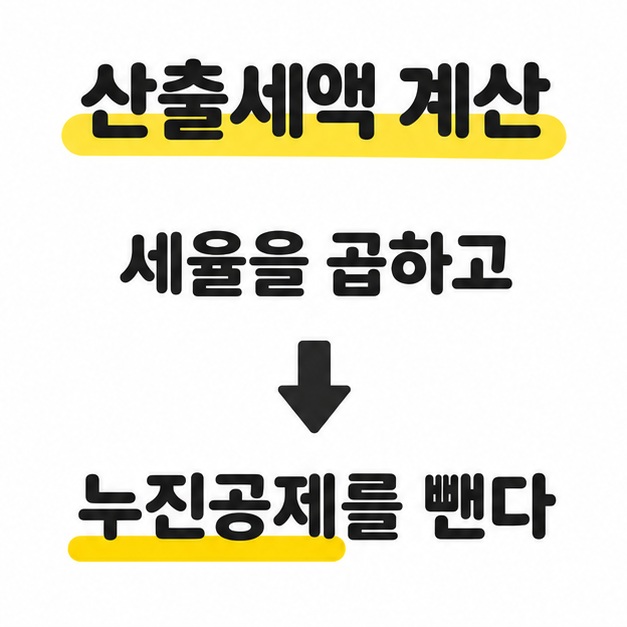
과세표준이 6억 원이면 상속세 산출세액은 1억 2천만 원이다. 과세표준에 상속세율을 곱하고 누진공제액을 빼는 식을 이용한다. 6억 원은 5억 원 초과 10억 원 이하에 속하므로 30%와 6천만 원을 쓴다.
6억 원 × 30% − 6천만 원 = 1억 2천만 원
구간을 직접 나눠 계산해도 같다. 처음 1억 원에는 10%를 적용해 1천만 원, 그다음 4억 원에는 20%를 적용해 8천만 원, 마지막 1억 원에는 30%를 적용해 3천만 원이다. 세 금액을 합치면 1억 2천만 원이 된다. 실제 납부세액을 계산하는 단계에서는 세대생략 할증이나 증여세액공제, 신고세액공제 등 해당하는 항목을 반영한다. 기한 내 적법하게 신고하면 산출세액에 해당 할증을 더하고 법에서 정한 공제액 등을 뺀 금액에 3%의 신고세액공제율을 적용한다.
세율을 적용할 과세표준은 어떻게 정할까?
돌아가신 분이 세법상 거주자인 경우, 상속재산을 상속개시일 현재의 시가를 기준으로 평가하고 비과세 재산을 제외한다. 공제 요건을 충족한 채무, 공과금, 장례비용을 빼고 합산 대상인 사전증여재산을 더해 상속세 과세가액을 구한다. 여기서 적용 요건과 한도에 맞는 상속공제와 감정평가 수수료를 빼면 과세표준이 나온다. 생전에 증여한 재산은 원칙적으로 상속인에게는 상속개시 전 10년 이내, 상속인이 아닌 사람에게는 5년 이내에 준 재산이 합산 대상이다.
가령 상속세 과세가액이 11억 원이고, 일괄공제 5억 원이 적용되며 다른 공제와 감정평가 수수료가 없다고 가정하면 과세표준은 6억 원이다. 일괄공제는 일반적으로 기초공제와 그 밖의 인적공제 합계가 5억 원보다 작을 때 선택할 수 있다. 배우자가 단독으로 상속받는 경우에는 기초공제와 그 밖의 인적공제를 합산해 적용한다. 배우자 상속공제는 별도 요건과 한도가 있다. 국세청 상속세 세액계산 흐름도 바로가기
마치면서
상속세율을 찾기 전에 재산 평가액에 채무와 합산 대상 사전증여재산을 반영하고, 적용되는 상속공제 등을 확인해 과세표준을 구한다. 그 금액을 표에서 찾아 해당 세율을 곱한 뒤 같은 줄의 누진공제액을 빼면 산출세액이 나온다. 과세표준 6억 원이라면 30%를 곱하고 6천만 원을 빼 산출세액은 1억 2천만 원이다. 실제 납부세액은 적용되는 할증과 세액공제까지 반영해 확인한다.
[안내드립니다] 이 글은 한국 상속세의 일반적인 세율과 계산 구조를 설명합니다. 상속개시일과 개별 공제 요건에 따른 세액은 관할 세무서나 세무 전문가에게 확인하시기 바랍니다.



최근댓글